Χρηματοδότηση αυτοκινήτου: ποιες επιλογές έχετε
Λίγοι αγοράζουν αυτοκίνητο με μετρητά. Οι περισσότεροι πληρώνουν ένα μέρος και το υπόλοιπο σε δόσεις.
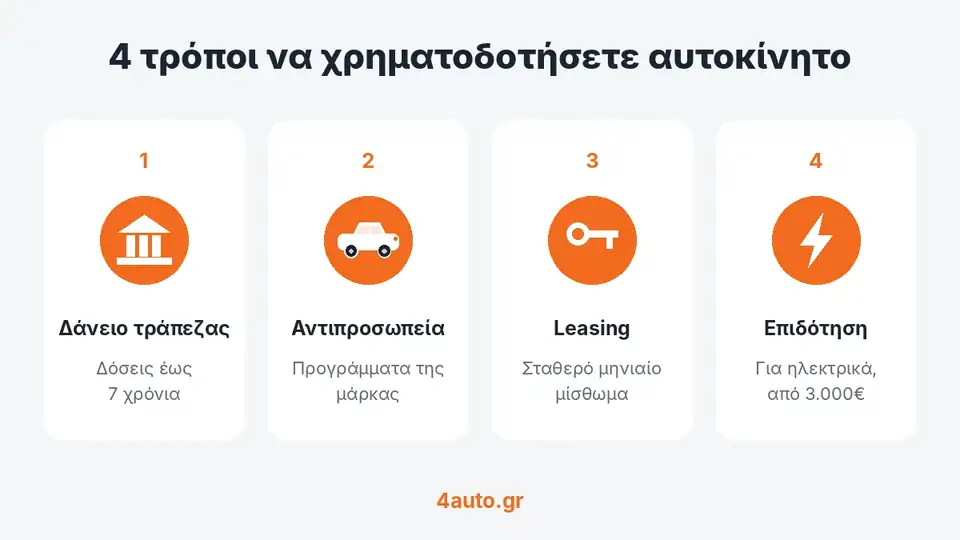
Για τη χρηματοδότηση αυτοκινήτου στην Ελλάδα υπάρχουν τέσσερις βασικοί δρόμοι:
- Καταναλωτικό δάνειο από τράπεζα
- Χρηματοδότηση μέσω της αντιπροσωπείας ή της έκθεσης
- Leasing
- Επιδότηση, για όσους παίρνουν ηλεκτρικό
Παρακάτω θα δείτε πώς δουλεύει ο καθένας και τι να προσέξετε πριν υπογράψετε.
Περιεχόμενα
Δάνειο αυτοκινήτου από τράπεζα
Είναι ο πιο συνηθισμένος τρόπος για χρηματοδότηση αυτοκινήτου. Η τράπεζα δανείζει ένα μέρος της τιμής και το επιστρέφετε σε μηνιαίες δόσεις, συνήθως έως 7 χρόνια.
Υπάρχουν δύο μορφές:
- Δάνειο μέσω έκθεσης. Κάνετε την αίτηση στον έμπορο που συνεργάζεται με την τράπεζα. Τα χρήματα πάνε απευθείας σε εκείνον. Συνήθως το αυτοκίνητο περνά στο όνομά σας όταν εξοφλήσετε (παρακράτηση κυριότητας).
- Προσωπικό δάνειο. Τα χρήματα μπαίνουν στον λογαριασμό σας και αγοράζετε όπου θέλετε, ακόμα και από ιδιώτη. Το επιτόκιο είναι συνήθως πιο υψηλό.
Ενδεικτικά επιτόκια (Οκτώβριος 2026)
| Πρόγραμμα | Επιτόκιο | Διάρκεια | Τι να ξέρετε |
|---|---|---|---|
| Eurobank – Δάνειο αυτοκινήτου | 9,50% καινούργιο, 12% μεταχειρισμένο | Έως 7 χρόνια | Μέσω 700+ συνεργαζόμενων εμπόρων, με παρακράτηση κυριότητας |
| Πειραιώς – ev-loan | 8,75% κυμαινόμενο | 6–84 μήνες | Μόνο για ηλεκτρικά ή υβριδικά, 1.500–40.000€, έως 80% της αξίας |
Σε όλα τα επιτόκια προστίθεται εισφορά 0,60% (Ν.128/75).
Ένα απλό παράδειγμα
Σύμφωνα με το παράδειγμα της Eurobank, για δάνειο 10.000€ σε 60 δόσεις με επιτόκιο 10%:
- Δόση: 215,43€ τον μήνα
- Τόκοι: 2.926,08€
- Έξοδα: 300€ (εξέταση αίτησης και αμοιβή εμπόρου)
- Τελικά πληρώνετε 13.226,08€
Δηλαδή, κάθε 10.000€ δανεικά κοστίζουν περίπου 3.200€ επιπλέον σε 5 χρόνια. Για να δείτε τη δική σας δόση, δοκιμάστε τον υπολογιστή χρηματοδότησης του 4auto.gr.
Τι χρειάζεστε
- Ταυτότητα ή διαβατήριο
- Εκκαθαριστικό εφορίας και βεβαίωση αποδοχών (για μισθωτούς)
- Προσφορά ή τιμολόγιο από τον πωλητή
Αν αγοράσετε με δάνειο, η τράπεζα συνήθως ζητά ασφάλεια για πυρκαγιά και κλοπή, πέρα από την υποχρεωτική αστική ευθύνη.
Χρηματοδότηση μέσω αντιπροσωπείας
Πολλές μάρκες έχουν δικά τους προγράμματα, μέσω της εταιρείας χρηματοδότησης της μάρκας ή μέσω συνεργαζόμενης τράπεζας. Όλα γίνονται στην έκθεση, την ίδια μέρα που διαλέγετε αυτοκίνητο.
Τι θα συναντήσετε συνήθως:
- Κλασικές δόσεις, όπως σε ένα δάνειο τράπεζας.
- Προσφορές με χαμηλό ή μηδενικό επιτόκιο για συγκεκριμένα μοντέλα και για περιορισμένο διάστημα.
- Χαμηλή δόση με μεγάλη τελευταία πληρωμή. Πληρώνετε μικρές δόσεις για 2–5 χρόνια και στο τέλος είτε εξοφλείτε το υπόλοιπο, είτε επιστρέφετε το αυτοκίνητο, είτε το αλλάζετε με καινούργιο. Για παράδειγμα, το Toyota Flex έχει διάρκεια 24–60 μήνες και εγγυημένη μελλοντική αξία με δέσμευση επαναγοράς.
Τι να ρωτήσετε πριν υπογράψετε:
- Ποιο είναι το ΣΕΠΠΕ, όχι μόνο το επιτόκιο;
- Η τιμή του αυτοκινήτου είναι ίδια με αυτή που θα πληρώνατε τοις μετρητοίς;
- Πόση είναι η τελευταία πληρωμή και τι γίνεται αν δεν μπορείτε να την καλύψετε;
Leasing για ιδιώτες
Με το leasing δεν αγοράζετε το αυτοκίνητο. Το νοικιάζετε για λίγα χρόνια με σταθερό μηνιαίο μίσθωμα. Δεν αφορά μόνο εταιρείες, το κάνουν και ιδιώτες.
Τι περιλαμβάνει συνήθως το μίσθωμα:
- Τέλη κυκλοφορίας και σέρβις
- Μικτή ασφάλιση
- Αλλαγή ελαστικών
- Αυτοκίνητο αντικατάστασης όσο το δικό σας είναι στο συνεργείο
Τι επηρεάζει την τιμή: η προκαταβολή, τα χιλιόμετρα που θα κάνετε τον χρόνο και ο εξοπλισμός. Τα έτοιμα πακέτα των εταιρειών είναι πιο φθηνά από ένα αυτοκίνητο «στα μέτρα σας».
Συμφέρει; Κατά το GOCAR, αν τα βάλετε όλα κάτω, ο ιδιώτης συνήθως δεν κερδίζει χρήματα με το leasing, αλλά η διαφορά δεν είναι μεγάλη. Κερδίζει ηρεμία: δεν έχει απρόοπτα έξοδα και δεν τον απασχολεί η απώλεια αξίας του αυτοκινήτου. Στο τέλος όμως το αυτοκίνητο δεν είναι δικό του, εκτός αν το εξαγοράσει.
Κοινωνικό leasing: τι έρχεται
Η Κομισιόν ενέκρινε τον Αύγουστο του 2026 το ελληνικό πρόγραμμα Κοινωνικό Leasing για ηλεκτρικά αυτοκίνητα.
- Αφορά 15.000 νοικοκυριά με χαμηλό εισόδημα
- Μίσθωμα έως 150€ τον μήνα, για 4 χρόνια
- Θα χρειαστεί εγγραφή σε νέο μητρώο και θα υπάρχει λίστα με συγκεκριμένα μοντέλα
Μέχρι το τέλος Οκτωβρίου 2026 δεν έχει ανακοινωθεί ημερομηνία έναρξης. Σύμφωνα με το ίδιο δημοσίευμα, η πλατφόρμα αναμένεται μέσα στο πρώτο εξάμηνο του 2027.
Χρηματοδότηση μεταχειρισμένου αυτοκινήτου
Και τα μεταχειρισμένα αυτοκίνητα μπορούν να αγοραστούν με δόσεις. Οι όροι όμως είναι λίγο πιο αυστηροί από ό,τι στο καινούργιο.
Σύμφωνα με τον οδηγό της Magenta Insurance (Δεκέμβριος 2025), συνήθως ισχύουν:
- Μεγαλύτερο επιτόκιο. Στην Eurobank, για παράδειγμα, 12% αντί για 9,50% στο καινούργιο.
- Μικρότερη διάρκεια, συνήθως έως 4–5 χρόνια.
- Χαμηλότερο ποσό, περίπου έως 20.000–25.000€.
- Μεγαλύτερη προκαταβολή, συχνά γύρω στο 20%.
- Όριο ηλικίας αυτοκινήτου. Οι περισσότερες τράπεζες χρηματοδοτούν μεταχειρισμένα έως 10 ετών.
Αγορά από ιδιώτη
Το δάνειο αυτοκινήτου μέσω έκθεσης δουλεύει μόνο με συνεργαζόμενους εμπόρους. Αν βρήκατε αυτοκίνητο από ιδιώτη, η συνηθισμένη λύση είναι ένα προσωπικό δάνειο. Στην Eurobank, για παράδειγμα, το προσωπικό δάνειο έχει επιτόκιο 11,90%–14,90% και φτάνει έως 30.000€.
Πριν δώσετε προκαταβολή σε ιδιώτη, ελέγξτε το ιστορικό του αυτοκινήτου και ζητήστε έλεγχο από μηχανικό της εμπιστοσύνης σας.
Επιδότηση για ηλεκτρικό: «Κινούμαι Ηλεκτρικά 3»
Αν σκέφτεστε ηλεκτρικό, το κράτος καλύπτει ένα μέρος της τιμής. Η επιδότηση αφορά αγορά αλλά και μακροχρόνια μίσθωση (leasing).
Η προθεσμία για αιτήσεις είναι η 31η Δεκεμβρίου 2026, ή νωρίτερα αν τελειώσουν τα χρήματα. Ο προϋπολογισμός αυξήθηκε τον Ιούλιο του 2026 στα 76 εκατ. ευρώ.
Ποσά για ιδιώτες (αυτοκίνητα)
| Περίπτωση | Ποσό |
|---|---|
| Βασική επιδότηση | 3.000€ |
| Με απόσυρση παλιού αυτοκινήτου | +1.500€ |
| Νέοι έως 29 ετών | +500€ |
| ΑμεΑ | +1.000€ |
| Πολύτεκνοι | +1.000€ (3 παιδιά) / +2.000€ (4+ παιδιά) |
| Φορτιστής | +400€ |
Πηγή: Hellas Direct, ενημέρωση Ιουλίου 2026.
Καλό να ξέρετε:
- Υπάρχουν εισοδηματικά κριτήρια, που ξεκινούν από 25.000€ για μονοπρόσωπο νοικοκυριό.
- Επιδοτούνται μόνο τα μοντέλα της επίσημης λίστας.
- Η αίτηση γίνεται online στο kinoumeilektrika3.gov.gr με κωδικούς Taxisnet.
- Η πληρωμή της επιδότησης μπορεί να αργήσει αρκετούς μήνες, οπότε υπολογίστε ότι θα χρειαστεί να καλύψετε αρχικά όλο το ποσό.
Τι να ελέγξετε πριν υπογράψετε
Σε κάθε χρηματοδότηση αυτοκινήτου, το επιτόκιο της διαφήμισης δεν δείχνει όλο το κόστος. Αυτά είναι τα σημεία που κάνουν τη διαφορά:
- ΣΕΠΠΕ. Είναι το πραγματικό ετήσιο κόστος, με τόκους, εισφορά και έξοδα μαζί. Στο παράδειγμα της Eurobank, επιτόκιο 10% βγάζει ΣΕΠΠΕ 12,59%. Συγκρίνετε προσφορές μόνο με αυτό.
- Σταθερό ή κυμαινόμενο επιτόκιο. Το σταθερό κρατά τη δόση ίδια. Το κυμαινόμενο ακολουθεί το Euribor και η δόση μπορεί να ανέβει ή να πέσει.
- Έξοδα. Εξέταση αίτησης, αμοιβή εμπόρου, χαρτόσημα. Ρωτήστε για όλα από την αρχή.
- Πρόωρη εξόφληση. Μάθετε αν έχει χρέωση. Στη Eurobank, για παράδειγμα, υπάρχει μικρή χρέωση μόνο με σταθερό επιτόκιο και υπόλοιπο πάνω από 10.000€.
- Ασφάλιση. Με δάνειο, συνήθως ζητείται ασφάλεια πυρός-κλοπής. Βάλτε το κόστος της στον λογαριασμό.
- Δόση που αντέχετε. Οι τράπεζες θέλουν οι δόσεις του χρόνου να μην ξεπερνούν περίπου το 30–40% του εισοδήματός σας.
- Μεγαλύτερη διάρκεια = μικρότερη δόση, αλλά περισσότεροι τόκοι. Μια μεγαλύτερη προκαταβολή μειώνει και τα δύο.
Ζητήστε τουλάχιστον δύο γραπτές προσφορές και συγκρίνετε το συνολικό ποσό που θα πληρώσετε στο τέλος.
Συχνές ερωτήσεις
Μπορώ να αγοράσω μεταχειρισμένο από ιδιώτη με δόσεις;
Ναι, συνήθως με προσωπικό δάνειο, γιατί το δάνειο αυτοκινήτου δίνεται μέσω συνεργαζόμενων εμπόρων. Το προσωπικό δάνειο έχει συνήθως πιο υψηλό επιτόκιο.
Πόση προκαταβολή χρειάζομαι;
Εξαρτάται από την τράπεζα και το αυτοκίνητο. Για μεταχειρισμένο ζητείται συχνά γύρω στο 20%. Στο ev-loan της Πειραιώς η χρηματοδότηση φτάνει έως το 80% της αξίας, άρα το υπόλοιπο 20% το βάζετε εσείς.
Τι είναι το ΣΕΠΠΕ;
Το Συνολικό Ετήσιο Πραγματικό Ποσοστό Επιβάρυνσης. Δείχνει το πραγματικό κόστος του δανείου, γιατί μετρά τόκους, εισφορά και έξοδα μαζί. Είναι ο πιο σωστός τρόπος να συγκρίνετε δύο προσφορές.
Τι συμφέρει, δάνειο ή leasing;
Αν θέλετε το αυτοκίνητο να γίνει δικό σας, το δάνειο. Αν θέλετε σταθερό μηνιαίο κόστος χωρίς απρόοπτα, το leasing. Για ιδιώτη, το leasing συνήθως κοστίζει λίγο περισσότερο συνολικά.
Πόσο γρήγορα εγκρίνεται ένα δάνειο αυτοκινήτου;
Πολλές τράπεζες δίνουν προέγκριση μέσα σε 24 ώρες. Η τελική έγκριση και η εκταμίευση παίρνουν συνήθως 3–7 εργάσιμες, ανάλογα με τα δικαιολογητικά.
Μπορώ να πάρω επιδότηση για μεταχειρισμένο ηλεκτρικό;
Το «Κινούμαι Ηλεκτρικά 3» αφορά καινούργια αυτοκίνητα από την επίσημη λίστα επιλέξιμων μοντέλων.
Πηγές
- Eurobank – Δάνειο αυτοκινήτου ή μοτοσικλέτας
- Eurobank – Προσωπικό δάνειο χωρίς εξασφάλιση
- Τράπεζα Πειραιώς – Καταναλωτικό δάνειο ev-loan
- Magenta Insurance – Δάνειο αυτοκινήτου
- GOCAR – Συμφέρει το leasing για ιδιώτες
- GOCAR – Κοινωνικό Leasing
- Hellas Direct – Κινούμαι Ηλεκτρικά 3
- Car and Driver – Παράταση Κινούμαι Ηλεκτρικά 3
- Autotriti – Toyota Flex
Σημείωση
Οι πληροφορίες αυτού του άρθρου είναι μόνο για ενημέρωση. Δεν αποτελούν συμβουλή αγοράς ή χρηματοοικονομική συμβουλή και δεν προωθούν κάποιο προϊόν, τράπεζα ή εταιρεία.
Επιτόκια, προγράμματα και επιδοτήσεις αλλάζουν συχνά. Τα στοιχεία ισχύουν με βάση δημόσιες πηγές στις 28 Οκτωβρίου 2026. Πριν πάρετε απόφαση, κάντε τη δική σας έρευνα και ζητήστε τους τρέχοντες όρους απευθείας από την τράπεζα, την αντιπροσωπεία ή τον αρμόδιο φορέα.